Μια διαφορετική εικόνα θα αντικρίσουν από σήμερα οι διαχειριστές μεγάλων διεθνών χαρτοφυλακίων όταν ανοίξουν τις οθόνες τους και αναζητήσουν την Ελλάδα στους χρηματιστηριακούς δείκτες. Η ελληνική αγορά παύει να βρίσκεται στην κατηγορία των αναδυόμενων αγορών που χρησιμοποιούν οι διεθνείς πάροχοι χρηματιστηριακών δεικτών FTSE Russell και STOXX, μιας και θα κατατάσσεται πλέον στις ανεπτυγμένες αγορές, ολοκληρώνοντας μια διαδρομή που ξεκίνησε με τις υποβαθμίσεις της περιόδου της κρίσης χρέους. Τόσο για τον FTSE Russell όσο και για την STOXX η αναταξινόμηση τίθεται σε ισχύ με το άνοιγμα της εγχώριας αγοράς σήμερα, στις 10:30 π.μ.
Τι σημαίνει ότι η Ελλάδα γίνεται ξανά «ανεπτυγμένη αγορά»
Οι μεγάλοι διεθνείς οίκοι κατάρτισης χρηματιστηριακών δεικτών χωρίζουν τις αγορές σε κατηγορίες. Η κατηγορία των ανεπτυγμένων αγορών περιλαμβάνει χώρες με ώριμη χρηματιστηριακή υποδομή, επαρκή ρευστότητα, εύκολη πρόσβαση για τους διεθνείς επενδυτές, αποτελεσματικούς μηχανισμούς εκκαθάρισης των συναλλαγών και συγκεκριμένα επίπεδα μεγέθους και λειτουργίας της κεφαλαιαγοράς.
Ο FTSE Russell είχε ανακοινώσει από τον Οκτώβριο του 2025 ότι η Ελλάδα πληροί τα κριτήρια για επιστροφή από την κατηγορία των αναδυόμενων αγορών («advanced emerging») στις ανεπτυγμένες αγορές και επιβεβαίωνε από τον Μάρτιο ότι η αλλαγή αυτή θα εφαρμοστεί στις 21 Σεπτεμβρίου. Στην αξιολόγησή του, προκειμένου να υπάρξει η αναβάθμιση, εξέτασε μεταξύ άλλων, τη λειτουργία της αγοράς, τη δυνατότητα δανεισμού τίτλων και ανοικτών πωλήσεων, τη διαφάνεια των συναλλαγών, την εκκαθάριση και τον διακανονισμό τους. Την ίδια πολιτική ακολούθησε και η STOXX που ενεργοποιεί ομοίως τη δική της αναβάθμιση της ελληνικής αγοράς.
Ωστόσο, δεν χρησιμοποιούν όλοι οι διεθνείς πάροχοι δεικτών το ίδιο χρονοδιάγραμμα. Ο MSCI, ένας από τους σημαντικότερους οίκους για την παγκόσμια επενδυτική βιομηχανία, έχει επίσης αποφασίσει την επιστροφή της χώρας μας στις ανεπτυγμένες αγορές, αλλά η δική του αλλαγή θα εφαρμοστεί με την αναθεώρηση των δεικτών του τον Μάιο του 2027. Επομένως, η σημερινή ημέρα αποτελεί μεγάλο βήμα στη διαδικασία επιστροφής, αλλά δεν ολοκληρώνει ακόμη όλες τις αντίστοιχες αλλαγές στους διεθνείς δείκτες.
Γιατί την Παρασκευή άλλαξαν χέρια μετοχές αξίας δισεκατομμυρίων
Μια πρώτη, εντυπωσιακή εικόνα του τι σημαίνει αυτή η μετάβαση δόθηκε ήδη την Παρασκευή 18 Σεπτεμβρίου. Η τελευταία συνεδρίαση πριν από την εφαρμογή των αλλαγών συνοδεύτηκε από συναλλαγές συνολικής αξίας περίπου 4,26 δισ. ευρώ, με σχεδόν 490 εκατομμύρια μετοχές να αλλάζουν χέρια. Πρόκειται για επίπεδα συναλλακτικής δραστηριότητας που απέχουν πολύ από μια συνηθισμένη ημέρα στο ελληνικό χρηματιστήριο.
Ο τεράστιος τζίρος δεν σημαίνει ότι ξαφνικά χιλιάδες επενδυτές αποφάσισαν ταυτόχρονα να αγοράσουν ή να πουλήσουν ελληνικές μετοχές επειδή άλλαξαν άποψη για τις προοπτικές των εταιρειών. Μεγάλο μέρος των συναλλαγών ήταν τεχνικού χαρακτήρα και συνδεόταν με το λεγόμενο «rebalancing», δηλαδή την υποχρεωτική αναδιάρθρωση χαρτοφυλακίων ώστε να προσαρμοστούν στη νέα σύνθεση των διεθνών δεικτών. Αυτό συμβαίνει επειδή ένα τεράστιο μέρος του διεθνούς επενδυτικού κεφαλαίου δεν επιλέγει κάθε μετοχή ξεχωριστά. Υπάρχουν funds που έχουν ως αποστολή να ακολουθούν όσο γίνεται πιστότερα έναν συγκεκριμένο δείκτη. Εάν μια χώρα ή μια εταιρεία προστεθεί στον δείκτη, πρέπει να αγοράσουν τον αντίστοιχο τίτλο. Εάν αφαιρεθεί, πρέπει να τον πουλήσουν.
Γιατί κάποιοι ξένοι αγοράζουν ελληνικές μετοχές και άλλοι τις πωλούν
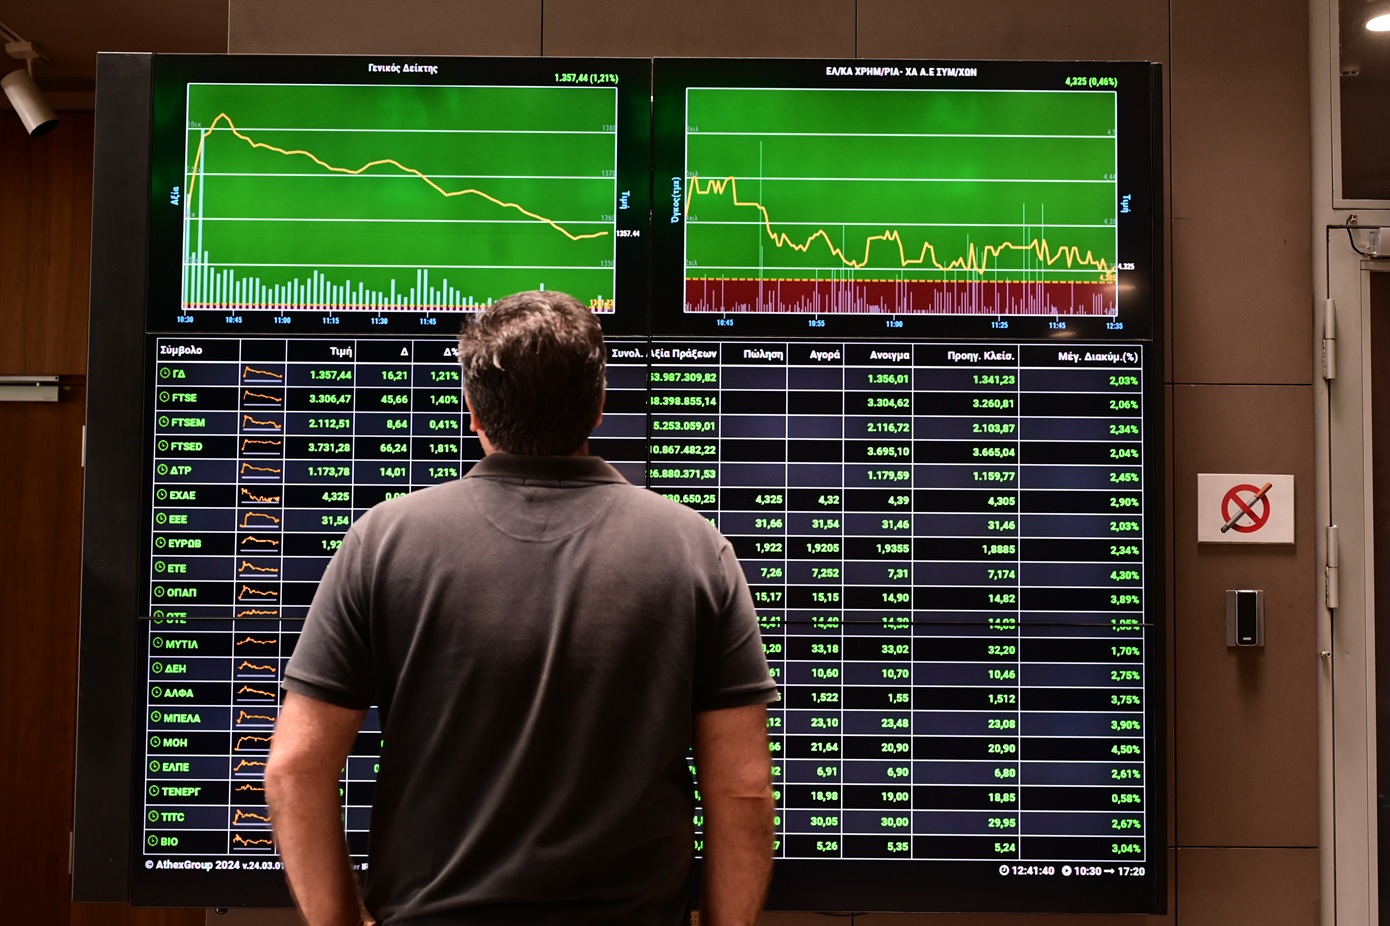
Εδώ βρίσκεται και ένα από τα πιο ενδιαφέροντα χαρακτηριστικά της σημερινής μετάβασης. Η αναβάθμιση δεν σημαίνει ότι όλοι οι ξένοι επενδυτές αγοράζουν ελληνικές μετοχές. Για ορισμένα χαρτοφυλάκια συμβαίνει ακριβώς το αντίθετο. Ένα fund που είναι υποχρεωμένο να επενδύει αποκλειστικά στις αναδυόμενες αγορές δεν μπορεί να εξακολουθεί να κατέχει με την ίδια λογική μια αγορά όταν αυτή μεταφέρεται στις ανεπτυγμένες. Έτσι, μέρος των κεφαλαίων που ακολουθούν δείκτες αναδυόμενων αγορών έπρεπε να μειώσει ή να κλείσει ελληνικές θέσεις.
Από την άλλη πλευρά βρίσκονται τα πολύ μεγαλύτερα χαρτοφυλάκια που παρακολουθούν δείκτες ανεπτυγμένων αγορών. Για αρκετά από αυτά, οι ελληνικές μετοχές αποκτούν πλέον θέση στο επενδυτικό τους σύμπαν. Αυτό δημιουργεί αγορές που μέχρι σήμερα δεν υπήρχαν ή ήταν περιορισμένες. Γι’ αυτό και η μετάβαση προκαλεί ταυτόχρονα εισροές και εκροές κεφαλαίων. Η τελική εικόνα δεν προκύπτει απλώς από το πόσα χρήματα αγοράζουν ελληνικές μετοχές, αλλά από τη διαφορά ανάμεσα στις αγορές των νέων χαρτοφυλακίων και στις πωλήσεις εκείνων που αποχωρούν.
Σύμφωνα με εκτιμήσεις της αγοράς που δημοσιεύθηκαν πριν από το rebalancing, οι καθαρές παθητικές εισροές από τις αλλαγές στους FTSE Russell και STOXX θα μπορούσαν να κινηθούν κοντά στο 1 δισ. δολάρια. Οι μεγαλύτερες εισροές αναμένονταν από την ένταξη ελληνικών μετοχών στον STOXX Europe 600, ενώ στον FTSE Russell η εικόνα θεωρούνταν περισσότερο ισορροπημένη, καθώς απέναντι στις νέες τοποθετήσεις υπήρχαν και υποχρεωτικές πωλήσεις από funds αναδυόμενων αγορών.
Εννέα ελληνικές εταιρείες στον STOXX Europe 600
Μία από τις πιο χειροπιαστές αλλαγές αφορά τον STOXX Europe 600, έναν από τους βασικούς δείκτες αναφοράς για την ευρωπαϊκή χρηματιστηριακή αγορά. Από σήμερα στον δείκτη προστίθενται εννέα ελληνικές εταιρείες: Alpha Bank, Eurobank, Εθνική Τράπεζα, Τράπεζα Πειραιώς, ΔΕΗ, Metlen Energy & Metals, ΓΕΚ ΤΕΡΝΑ, Motor Oil και Jumbo.
Η παρουσία στον συγκεκριμένο δείκτη έχει ιδιαίτερη σημασία, επειδή ένας μεγάλος αριθμός διεθνών χαρτοφυλακίων τον χρησιμοποιεί είτε ως άμεσο επενδυτικό σημείο αναφοράς είτε ως benchmark με το οποίο συγκρίνει τις αποδόσεις του. Αυτό δεν συνεπάγεται ότι οι συγκεκριμένες μετοχές θα κινούνται αυτομάτως ανοδικά, σημαίνει όμως ότι έρχονται μπροστά σε μια σημαντικά μεγαλύτερη διεθνή επενδυτική βάση. Αντίστοιχα, οι αλλαγές στους δείκτες του FTSE Russell είναι πολύ ευρύτερες. Σύμφωνα με τα στοιχεία που δημοσιοποιήθηκαν ενόψει της αναδιάρθρωσης, συνολικά 62 ελληνικοί τίτλοι εντάσσονται σε διαφορετικά τμήματα της οικογένειας δεικτών του οίκου. Μεταξύ των μετοχών του FTSE Russell Mid Cap βρίσκονται, μεταξύ άλλων, οι τέσσερις συστημικές τράπεζες, η ΔΕΗ, ο ΟΤΕ, η ΓΕΚ ΤΕΡΝΑ, η Allwyn, η Cenergy Holdings και η Viohalco, ενώ δεκάδες άλλες ελληνικές εταιρείες τοποθετούνται στις κατηγορίες μικρότερης κεφαλαιοποίησης.
Γιατί οι επόμενες ημέρες μπορεί να είναι πιο σημαντικές από το ίδιο το rebalancing
Η Παρασκευή ήταν μια συνεδρίαση, θα λέγαμε, ειδικών συνθηκών. Όταν δισεκατομμύρια ευρώ κινούνται επειδή οι διαχειριστές είναι υποχρεωμένοι να προσαρμόσουν τα χαρτοφυλάκιά τους σε νέους δείκτες, είναι δύσκολο να εξαχθεί ασφαλές συμπέρασμα για το τι πραγματικά θέλει να κάνει η αγορά. Αυτός είναι και ο λόγος που οι συνεδριάσεις που ξεκινούν από σήμερα και θα ακολουθήσουν τις επόμενες ημέρες αποκτούν ιδιαίτερο ενδιαφέρον. Οι μεγάλες υποχρεωτικές εντολές έχουν σε μεγάλο βαθμό περάσει και σταδιακά θα αρχίσει να φαίνεται εάν πίσω από την αναβάθμιση υπάρχει πρόσθετη ζήτηση από επενδυτές που επιλέγουν ενεργά να αυξήσουν την έκθεσή τους στην Ελλάδα.
Μια υποχώρηση, για παράδειγμα, ορισμένων μετοχών που δέχθηκαν μεγάλες εισροές την Παρασκευή δεν σημαίνει από μόνη της ότι η αγορά αλλάζει κατεύθυνση. Μετά από μια συνεδρίαση τόσο ασυνήθιστα υψηλού τζίρου είναι φυσιολογικό να υπάρξουν κινήσεις εξισορρόπησης, κατοχύρωση κερδών ή προσωρινές πιέσεις. Αντίστοιχα, μια απότομη άνοδος ή πτώση σε συγκεκριμένο τεχνικό επίπεδο χρειάζεται χρόνο για να φανεί εάν έχει πραγματική συνέχεια. Αυτό είναι που οι χρηματιστηριακοί αναλυτές αποκαλούν «false breakout» ή «false breakdown»: μια φαινομενική διάσπαση προς τα πάνω ή προς τα κάτω που δεν επιβεβαιώνεται στις επόμενες συνεδριάσεις και αποδεικνύεται προσωρινή. Με απλά λόγια, οι αμέσως επόμενες ημέρες θα βοηθήσουν να ξεχωρίσει το τεχνικό αποτέλεσμα της αναδιάρθρωσης των δεικτών από την πραγματική προσφορά και ζήτηση για ελληνικές μετοχές.
Θα έρθει καινούργιο χρήμα;
Το εάν θα έρθει καινούργιο χρήμα είναι το βασικό ζητούμενο για το ελληνικό χρηματιστήριο. Η αλλαγή κατηγορίας από μόνη της δεν εγγυάται άνοδο των τιμών. Ανοίγει όμως την πόρτα σε μια πολύ μεγαλύτερη δεξαμενή διεθνών κεφαλαίων, μέρος της οποίας μέχρι σήμερα είτε δεν μπορούσε είτε δεν είχε λόγο να τοποθετηθεί σημαντικά στην Ελλάδα.
Για τα λεγόμενα active funds, τα οποία δεν αντιγράφουν μηχανικά έναν δείκτη αλλά επιλέγουν πού θα τοποθετήσουν τα χρήματά τους, η αναβάθμιση αποτελεί περισσότερο αφετηρία παρά υποχρεωτική εντολή αγοράς. Οι διαχειριστές τους θα εξετάσουν αποτιμήσεις, κερδοφορία, μερίσματα, προοπτικές ανάπτυξης των εισηγμένων εταιρειών, πορεία της οικονομίας και κινδύνους πριν αποφασίσουν εάν θα αυξήσουν πραγματικά τις θέσεις τους. Εδώ βρίσκεται και η διαφορά μεταξύ της βραχυπρόθεσμης και της μακροπρόθεσμης σημασίας της σημερινής ημέρας. Βραχυπρόθεσμα, η αγορά επηρεάζεται από τεχνικές εισροές και εκροές λόγω των δεικτών. Σε βάθος χρόνου, όμως, το πραγματικό ζητούμενο είναι εάν η Ελλάδα θα καταφέρει να κερδίσει μεγαλύτερο μερίδιο στα χαρτοφυλάκια των διεθνών θεσμικών επενδυτών.
Το επόμενο μεγάλο ορόσημο είναι ήδη γνωστό. Ο διεθνής πάροχος χρηματιστηριακών δεικτών και αναλύσεων κεφαλαιαγορών MSCI ανακοίνωσε στις 31 Μαρτίου ότι θα αναβαθμίσει και αυτός την Ελλάδα από τις αναδυόμενες στις ανεπτυγμένες αγορές, με την αλλαγή να εφαρμόζεται σε μία φάση κατά την αναθεώρηση του Μαΐου 2027. Πρόκειται για ιδιαίτερα σημαντική εξέλιξη, καθώς τους δείκτες MSCI παρακολουθεί ένα τεράστιο μέρος της παγκόσμιας επενδυτικής βιομηχανίας. Η ίδια η MSCI επισημαίνει ότι η Ελλάδα θα επιστρέψει τότε σε μια κατηγορία από την οποία είχε υποβαθμιστεί το 2013, όταν δηλαδή είχαμε μπει στα μνημόνια. Η σημερινή ελληνική χρηματιστηριακή αγορά είναι, σύμφωνα με τα στοιχεία της, πολύ διαφορετική από εκείνη της περιόδου της κρίσης, με μεγαλύτερη κεφαλαιοποίηση και σημαντική παρουσία του τραπεζικού κλάδου.
Στο ραντάρ των ξένων και το 2027
Καθώς το τεχνικό σκέλος της αναβάθμισης προχωρεί, το ενδιαφέρον των επενδυτικών οίκων μετακινείται σταδιακά και στους παράγοντες που θα καθορίσουν την επόμενη φάση. Η Morgan Stanley, σε πρόσφατη ανάλυσή της για την ελληνική αγορά, διατηρεί θετική θεώρηση για τις οικονομικές και επενδυτικές προοπτικές της χώρας, εκτιμώντας πραγματική ανάπτυξη περίπου 2% τόσο για το 2026 όσο και για το 2027. Παράλληλα, επισημαίνει ότι όσο πλησιάζει το 2027 είναι πιθανό οι πολιτικές εξελίξεις και η εκλογική περίοδος να αποκτήσουν μεγαλύτερη βαρύτητα στις αποφάσεις των διεθνών επενδυτών.
Ο αμερικανικός οίκος έχει επίσης εκτιμήσει ότι, μετά την ισχυρή πορεία των ελληνικών μετοχών, μπορεί να εμφανιστεί στις αρχές του 2027 μια περίοδος κατοχύρωσης κερδών ή επιβράδυνσης της υπεραπόδοσης. Πρόκειται για εκτίμηση του οίκου και όχι για δεδομένη εξέλιξη, ενώ η ίδια ανάλυση εξακολουθεί να βλέπει θετικά τα θεμελιώδη μεγέθη της ελληνικής οικονομίας και σημαντικό περιθώριο διεύρυνσης της επενδυτικής βάσης. Από σήμερα, πάντως, το Χρηματιστήριο Αθηνών περνά σε μια διαφορετική κατηγορία ανταγωνισμού. Οι εγχώριες εταιρείες δεν συγκρίνονται πλέον μόνο με εκείνες άλλων αναδυόμενων οικονομιών στους δείκτες FTSE Russell και STOXX, αλλά διεκδικούν χώρο στα ίδια διεθνή χαρτοφυλάκια με επιχειρήσεις των μεγάλων ευρωπαϊκών αγορών. Από εδώ και πέρα θα δούμε πόσο εν τέλει πραγματικό και διαρκές θα είναι το ενδιαφέρον του νέου επενδυτικού κοινού που αποκτά πρόσβαση στην ελληνική αγορά.