Όταν οι άλλες τράπεζες έμοιαζαν με φρούρια, εκείνη έβγαλε τα αλεξίσφαιρα τζάμια. Όταν οι ανταγωνιστές της περίμεναν τους πελάτες στις παραδοσιακές τραπεζικές συνοικίες, εκείνη πήγε κοντά στις στάσεις λεωφορείων. Και όταν οι Νοτιοαφρικανοί με χαμηλά εισοδήματα θεωρούνταν μια αγορά που δεν άξιζε ιδιαίτερη προσοχή, η Capitec έχτισε πάνω τους ολόκληρη τη στρατηγική της.
Σήμερα, η τράπεζα που ξεκίνησε το 2001 στη Νότια Αφρική, με αφετηρία δύο μικρά καταστήματα βραχυπρόθεσμων δανείων, διαθέτει 26 εκατομμύρια πελάτες και είναι η μεγαλύτερη στη χώρα με βάση τον αριθμό τους. Το ρεπορτάζ στους Financial Times, περιγράφει πώς κατάφερε να αμφισβητήσει τις τέσσερις παραδοσιακές δυνάμεις του κλάδου – και γιατί η επόμενη μάχη της θα είναι δυσκολότερη.
Πρώτα πήγαν στις πιάτσες, μετά άνοιξαν τα καταστήματα
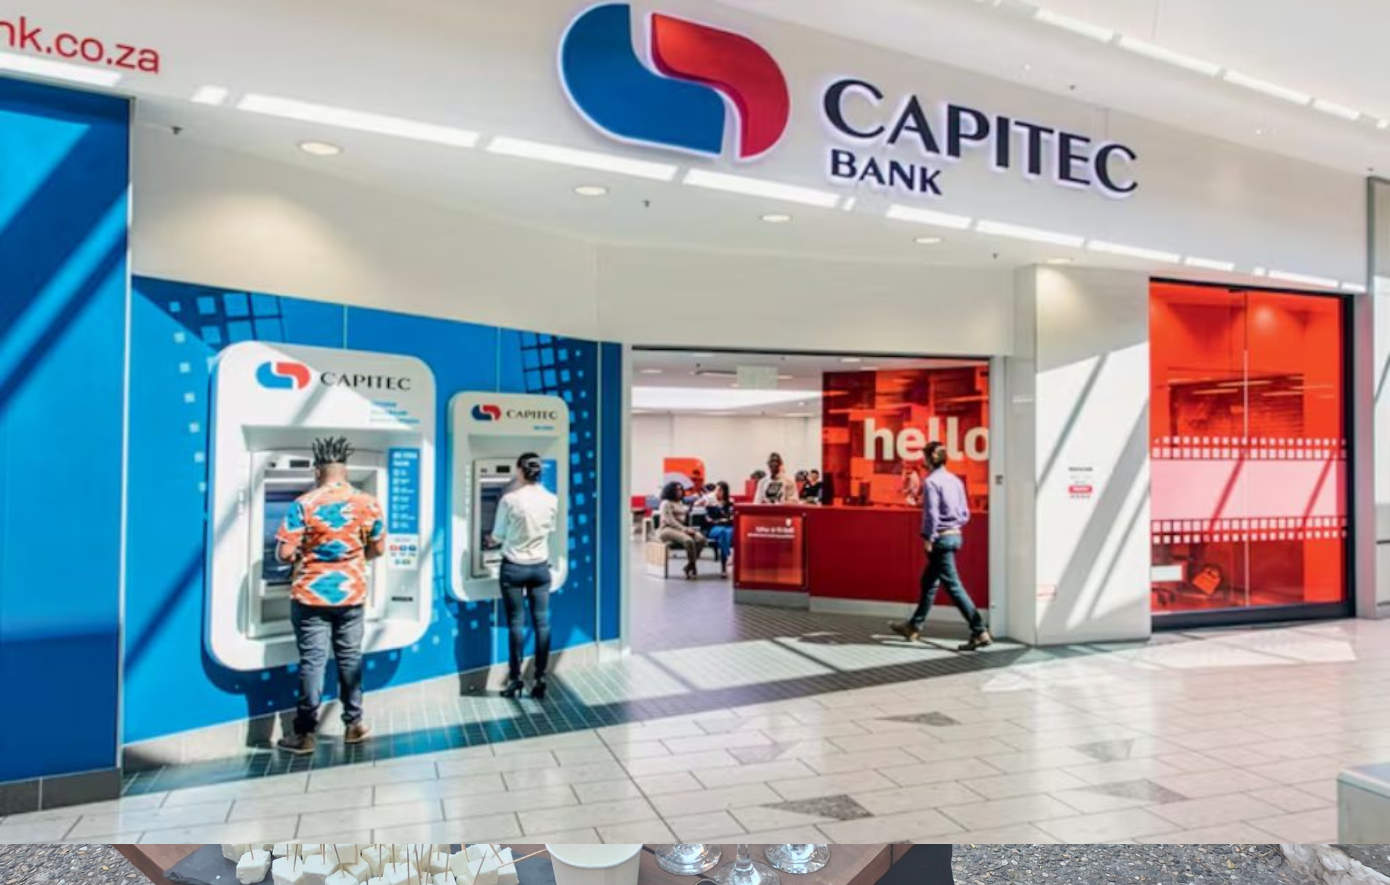
Η Capitec επέλεξε από την αρχή να αλλάξει την εμπειρία της επίσκεψης σε μια τράπεζα. Περιόρισε τα μετρητά στα καταστήματά της και εγκατέλειψε την εικόνα με τους ένοπλους φρουρούς στην είσοδο και τους ταμίες πίσω από κάγκελα και παχύ αλεξίσφαιρο γυαλί.
Έστησε καταστήματα κοντά σε συγκοινωνιακούς κόμβους και εμπορικά κέντρα πόλεων, με διευρυμένο ωράριο για τους εργαζόμενους μαύρους Νοτιοαφρικανούς που μετακινούνταν καθημερινά για τη δουλειά τους.
Η επιλογή των σημείων δεν γινόταν μόνο πάνω σε έναν χάρτη. Όπως περιγράφει στους FT ο Ασίφ Μοχάμεντ, διευθύνων σύμβουλος της Aeon Investment Management, τα στελέχη της τράπεζας περνούσαν χρόνο στις πιάτσες των ταξί και των μικρών λεωφορείων, μιλώντας με τον κόσμο πριν αποφασίσουν πού θα ανοίξουν κατάστημα.
Το μήνυμα ήταν απλό: η τράπεζα έπρεπε να προσαρμοστεί στην καθημερινότητα των πελατών της.
Ο κανόνας του 40% που πίεσε τους ανταγωνιστές
Η πρόσβαση ήταν μόνο το ένα σκέλος. Το άλλο ήταν το κόστος.
Σύμφωνα με τον Τι Τζέι Στράιντομ, συγγραφέα του βιβλίου «Stalking Giants» για την ιστορία της Capitec, η τράπεζα λάνσαρε ένα προϊόν μόνο εφόσον μπορούσε να το προσφέρει τουλάχιστον 40% φθηνότερα από τους ανταγωνιστές της.
Η πολιτική αυτή πίεσε τις χρεώσεις συναλλαγών σε ολόκληρο τον κλάδο και ανάγκασε τις καθιερωμένες τράπεζες να επανεξετάσουν τον τρόπο με τον οποίο εξυπηρετούσαν τους ιδιώτες.
Απέναντί της βρίσκονταν οι Standard Bank, First National Bank, Nedbank και Absa, οι τέσσερις μεγάλοι τραπεζικοί όμιλοι της Νότιας Αφρικής. Κατά τον Μοχάμεντ, τα παλαιά τους συστήματα και η δυσκολία αλλαγής νοοτροπίας τις εμπόδισαν να ανταποκριθούν γρήγορα στη νέα αγορά.
Η ευκαιρία που άνοιξε μετά το απαρτχάιντ
Για να γίνει κατανοητή η άνοδος της Capitec, χρειάζεται μια επιστροφή στη Νότια Αφρική μετά το 1994.
Το απαρτχάιντ είχε αποκλείσει τη μαύρη πλειονότητα από την ιδιοκτησία ακινήτων σε αστικές περιοχές, τη συσσώρευση περιουσίας και την πρόσβαση σε επίσημες τραπεζικές υπηρεσίες και πίστωση. Με τη μετάβαση στη δημοκρατία, η ζήτηση για δανεισμό αυξήθηκε απότομα.
Οι μεγάλες τράπεζες άργησαν να προσαρμοστούν. Το κενό κάλυψαν μικροδανειστές που χορηγούσαν βραχυπρόθεσμα δάνεια μέχρι την επόμενη μισθοδοσία, ορισμένοι με αμφιλεγόμενες πρακτικές.
Οι ιδρυτές της Capitec αγόρασαν δύο τέτοια καταστήματα, οργάνωσαν τη λειτουργία τους σε πιο επαγγελματική βάση και τα χρησιμοποίησαν ως αφετηρία για την είσοδο στον τραπεζικό κλάδο.
Η πορεία της έχει προκαλέσει συγκρίσεις με τη βραζιλιάνικη Nubank, που επίσης αναπτύχθηκε προσφέροντας απλές και χαμηλού κόστους τραπεζικές υπηρεσίες σε ένα ευρύ κοινό. Η διαφορά είναι ότι η Capitec πέτυχε αυτή την κλίμακα μέσα σε μία χώρα.
Ο μισθός μπαίνει στον λογαριασμό, η ζωή συνεχίζεται με μετρητά
Στο κέντρο του Γιοχάνεσμπουργκ, οι ουρές στα ΑΤΜ της Capitec στο τέλος κάθε μήνα αποτυπώνουν το μέγεθός της. Η ίδια δηλώνει ότι εξυπηρετεί περισσότερο από το μισό του ενήλικου πληθυσμού της χώρας.
Ο φύλακας Τάμι Ντούλι περιγράφει στους FT μια καθημερινότητα γνώριμη σε πολλούς πελάτες: ο μισθός του κατατίθεται στην Capitec, αλλά όταν επιστρέφει στο Σοβέτο, πληρώνει με μετρητά — από το κούρεμα μέχρι τα τρόφιμα.
Εδώ βρίσκεται και η επόμενη μεγάλη ευκαιρία που βλέπει η τράπεζα. Εκατομμύρια άνθρωποι διαθέτουν πλέον λογαριασμό, αλλά οι επιχειρήσεις και οι συναλλαγές από τις οποίες ζουν παραμένουν σε μεγάλο βαθμό έξω από την καταγραφή του επίσημου χρηματοπιστωτικού συστήματος.
Σύμφωνα με τη Στατιστική Υπηρεσία της Νότιας Αφρικής, 5,7 εκατομμύρια άνθρωποι, περίπου ένας στους τρεις εργαζομένους, απασχολούνται άτυπα. Πολλοί ακόμη εξαρτώνται από μικρά καταστήματα στις συνοικίες, τα λεγόμενα «spaza shops», και το υπαίθριο εμπόριο.
Η επόμενη μάχη είναι για τις μικρές επιχειρήσεις
Ο διευθύνων σύμβουλος της Capitec, Γκρέιαμ Λι, θεωρεί ότι η επόμενη φάση ανάπτυξης βρίσκεται στους μικρούς επιχειρηματίες και σε όσους συμπληρώνουν το εισόδημά τους με παράλληλες δραστηριότητες.
Ο άτυπος τομέας εκτιμάται ότι αντιστοιχεί περίπου στο ένα τέταρτο του ΑΕΠ της Νότιας Αφρικής. Σύμφωνα με την τράπεζα, οι επιχειρηματικοί πελάτες της αυξήθηκαν κατά 71%, στους 456.000, στο δωδεκάμηνο έως τον Φεβρουάριο.
Η επέκταση, όμως, έχει εμπόδια. Με περίπου 85% των ενηλίκων να διαθέτουν ήδη τραπεζικό λογαριασμό, η ανάπτυξη θα εξαρτάται όλο και περισσότερο από τη μετακίνηση πελατών από άλλες τράπεζες. Και οι επιχειρήσεις αλλάζουν τραπεζική σχέση δυσκολότερα από τους ιδιώτες.
Ο Μοχάμεντ το περιγράφει με μια χαρακτηριστική φράση: «Είναι πολύ ευκολότερο να πάρεις διαζύγιο παρά να αλλάξεις επιχειρηματικό τραπεζικό λογαριασμό».
Ο Ντέιβιντ Σαπίρο, επικεφαλής στρατηγικής διεθνών μετοχών στην Otto1890, θέτει το βασικό ερώτημα: μπορεί η Capitec να διατηρήσει την απλότητα και τις χαμηλές χρεώσεις που την ανέδειξαν, καθώς εξελίσσεται σε έναν ευρύτερο όμιλο χρηματοοικονομικών υπηρεσιών;
Η δήλωση για την ανεργία που άνοιξε εθνική συζήτηση
Η προσπάθεια να καταγραφεί η άτυπη οικονομία έχει αποκτήσει και πολιτική διάσταση.
Πέρυσι, ο πρώην διευθύνων σύμβουλος της Capitec, Γκέρι Φουρί, προκάλεσε έντονη συζήτηση υποστηρίζοντας ότι το επίσημο ποσοστό ανεργίας, περίπου 30%, θα ήταν πιο κοντά στο 10% αν συνυπολογιζόταν διαφορετικά η άτυπη οικονομική δραστηριότητα. Επρόκειτο για δική του εκτίμηση, όχι για αναθεωρημένο επίσημο στατιστικό στοιχείο.
Ακολούθησαν συζητήσεις με τη Στατιστική Υπηρεσία, την προεδρία και το υπουργείο Οικονομικών, που κατέληξαν σε συμφωνία για να αρχίσει η ανάπτυξη μητρώου άτυπων επιχειρήσεων.
Παράλληλα, προωθείται μια ευρεία αλλαγή των κανόνων λειτουργίας των επιχειρήσεων, με στόχο, μεταξύ άλλων, να γίνει ευκολότερη και φθηνότερη η επίσημη εγγραφή τους. Οι παρεμβάσεις εντάσσονται στην προσπάθεια τόνωσης μιας οικονομίας που παραμένει στάσιμη για περισσότερο από μία δεκαετία.
Νέοι ανταγωνιστές και σχέδια πέρα από τα σύνορα
Την ίδια αγορά διεκδικούν πλέον και άλλοι. Ο όμιλος λιανεμπορίου Pepkor, πίσω από τις αλυσίδες Pep, Ackermans και Bradlows, αναπτύσσει το τραπεζικό εγχείρημα PlusB, στοχεύοντας σε μεγάλο βαθμό στους καταναλωτές χαμηλότερων εισοδημάτων που στήριξαν την άνοδο της Capitec.
Δεν ξεκινά από το μηδέν: διαθέτει ήδη δραστηριότητες σε δάνεια, ασφάλειες, μεταφορές χρημάτων και πληρωμές λογαριασμών. Επιπλέον, πάνω από 32 εκατομμύρια πελάτες επισκέπτονται κάθε χρόνο τα καταστήματά του, ενώ το δίκτυο των περισσότερων από 6.000 σημείων ξεπερνά σε μέγεθος το συνολικό δίκτυο καταστημάτων των τεσσάρων μεγάλων τραπεζών.
Η Capitec, από την πλευρά της, μετά από τέσσερις διαδοχικές χρονιές κερδών-ρεκόρ, εξετάζει την έναρξη δραστηριότητας εκτός Νότιας Αφρικής μέσα στην επόμενη πενταετία.
Η πρώτη μεγάλη επιτυχία της στηρίχθηκε στο ότι αναγνώρισε την αξία πελατών που οι ανταγωνιστές της υποτιμούσαν. Τώρα καλείται να αποδείξει ότι η ίδια συνταγή —εύκολη πρόσβαση, απλές υπηρεσίες και χαμηλό κόστος— μπορεί να λειτουργήσει για τις μικρές επιχειρήσεις και, τελικά, σε άλλες χώρες.